商品の付随費用の取得価額への配賦計算
購入した棚卸資産の取得価額には、購入代価のほか、これを消費し又は販売の用に供するために直接要した全ての費用が含まれるのが原則です。では、種類などが異なる棚卸資産を取得した場合に共通する付随費用はどのような方法で配賦するのでしょうか。実務では、次のような方法を継続適用して、種類・品質・型等の異なるごとに、それぞれの棚卸資産に配賦します。
⑴ 購入代価の比で配賦
⑵ 購入数量の比その他の基準で配賦
⑶ 購入代価が大きなものみに配賦
<事例> 仕入商品
購入代価 1,000千円(12,500個)
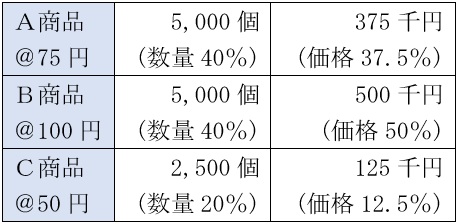
共通する引取費用等 60千円
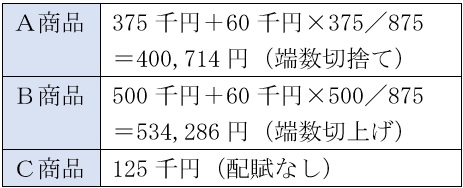
⑴ 購入代価の比で配賦
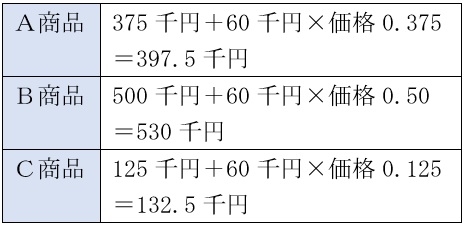
⑵ 購入数量の比その他の基準で配賦
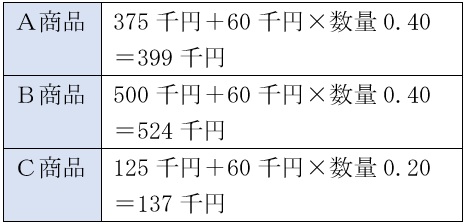
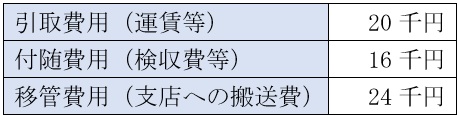
⑴、⑵とも付随費用と移管費用の合計額40千円は、購入代価の3%超であるため、取得価額に算入します。
⑶ 購入代価の大きなもののみに適当な基準により配賦(小口不配賦)